
Le volume des crédits immobiliers accordés aux primo-accédants reste dynamique malgré des conditions d’octroi plus strictes.
Pourtant, de nombreux ménages pensent encore que l’absence d’épargne personnelle ferme définitivement les portes de la propriété. On finit souvent par abandonner son projet immobilier avant même d’avoir poussé la porte d’une banque.
Dans cet article, je vais vous expliquer comment acheter une maison sans argent en mobilisant les bons leviers de financement et en soignant votre profil emprunteur.
On décortique ensemble les solutions pour transformer votre rêve en réalité sans mobiliser vos économies.
Le prêt à 110 % pour acheter une maison sans argent
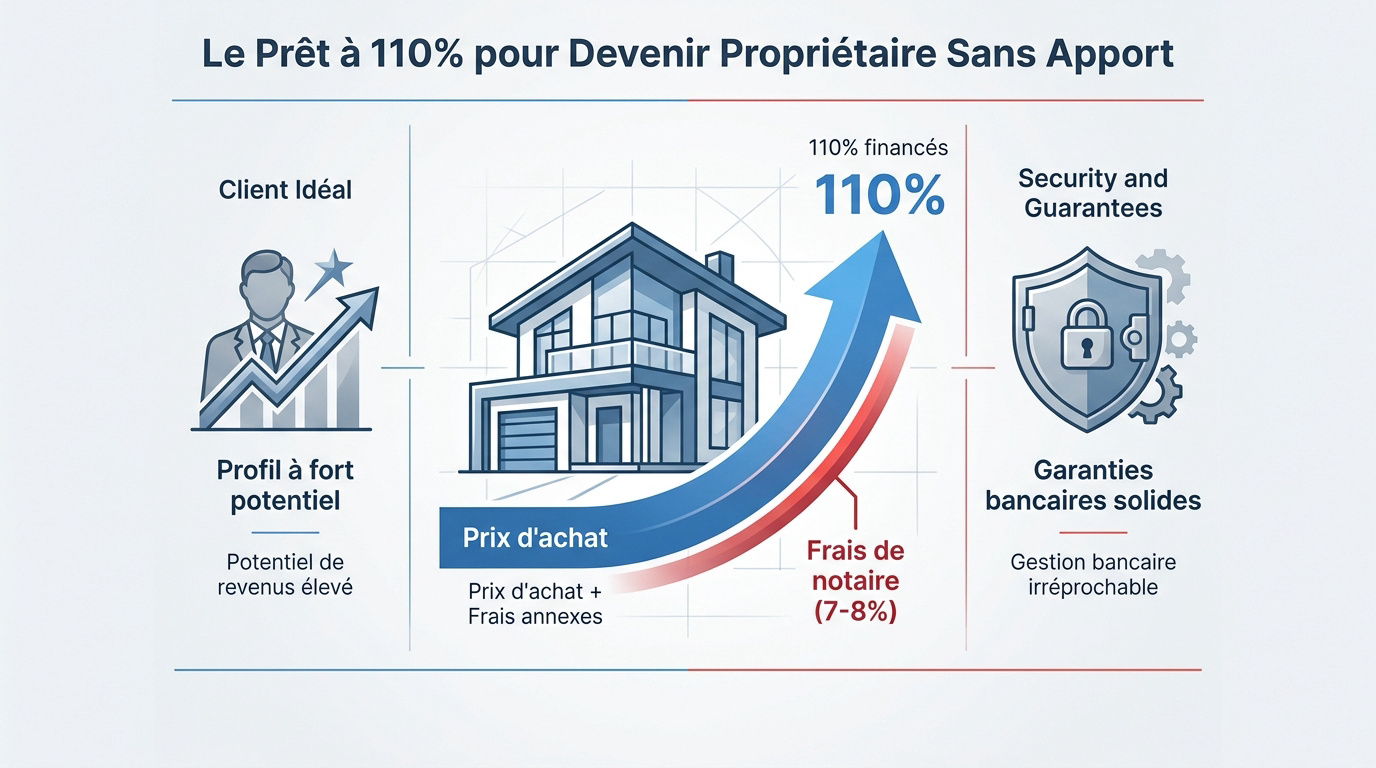
Le prêt à 110 % finance le prix d’achat et les frais de notaire, soit environ 7 à 8 % du prix. Les banques ciblent les profils à fort potentiel de revenus, exigeant une gestion bancaire irréprochable sans découvert. Ce montage financier intégral repose sur un mécanisme précis de couverture des frais annexes.
Crédit immobilier couvrant 100 % du prix du bien plus 10 % pour les frais annexes (notaire, garantie, dossier).
Mais c’est quoi au juste ce financement intégral ?
Le prêt à 110 % est une solution globale. Il englobe la valeur de votre futur logement et les frais de mutation. On appelle souvent ces derniers les frais de notaire.
C’est une vraie différence avec le prêt classique. Le crédit standard demande souvent 10 % d’apport personnel. Cela sert à rassurer l’établissement sur votre capacité d’épargne réelle.
Ici, la banque avance la totalité de la somme nécessaire. Elle inclut les garanties et vos frais de dossier. C’est un engagement total de sa part sur votre projet immobilier.
Le prêt à 110 % permet de devenir propriétaire sans mobiliser son épargne personnelle pour les frais de notaire et de garantie.
Pourquoi votre banquier voudrait payer vos frais de notaire
Vous représentez un profil à fort potentiel. La banque parie clairement sur votre future évolution de carrière. Elle cherche surtout à capter un client fidèle sur le long terme.
En échange, elle exige des garanties très solides. Elle demande souvent une hypothèque ou une caution bancaire. L’établissement sécurise ainsi sa créance malgré votre absence d’apport initial.
C’est une véritable stratégie de conquête commerciale. Les banques utilisent ce levier pour attirer les jeunes actifs. C’est une porte d’entrée idéale pour vous proposer une assurance habitation ou acheter une maison construite par un particulier en toute sérénité.
Les limites de l’achat immobilier sans épargne
Votre montant maximal empruntable reste limité par vos revenus. Vous ne pouvez pas dépasser une certaine somme globale. Cela inclut forcément tous les frais annexes du projet.
La sélectivité bancaire est devenue très stricte en 2026. Les critères ne laissent aucune place à l’erreur. Seuls les dossiers parfaits obtiennent un accord sans apport personnel.
Le risque de refus demeure pourtant bien réel. Un dossier moyen sera systématiquement écarté par le conseiller. L’absence d’épargne reste un signal de risque pour beaucoup d’établissements.
3 critères pour séduire les banques sans apport
Pourtant, convaincre un établissement financier sans poser un euro sur la table demande une préparation chirurgicale de votre profil emprunteur. Je vous explique comment transformer votre dossier en une proposition irrésistible pour votre banquier et sécuriser votre futur chez-vous.
Bref la stabilité en CDI reste votre sésame
Le contrat de travail est votre meilleur allié. Un CDI hors période d’essai est devenu la norme absolue pour rassurer les prêteurs. Il garantit la pérennité de vos remboursements mensuels.
Votre ancienneté professionnelle joue aussi un rôle majeur. Avoir plusieurs années dans le même secteur d’activité rassure énormément. La banque y voit une preuve de stabilité financière et personnelle.
Je pense notamment aux jeunes actifs. Les profils en début de carrière sont très valorisés par les banques. Leur potentiel de progression salariale compense souvent l’absence d’épargne actuelle.
Garder vos comptes sains pendant plusieurs mois
L’absence de découverts est une condition non négociable. Vos relevés bancaires des six derniers mois doivent être totalement vierges. Aucun incident de paiement ne sera toléré par l’analyste.
Une gestion rigoureuse montre que vous maîtrisez parfaitement votre budget. Évitez les dépenses superflues ou les jeux d’argent en ligne avant votre demande. C’est le moment d’être exemplaire.
Prouvez votre capacité de mise de côté chaque mois. Même sans apport, l’épargne régulière démontre une discipline financière indispensable. Voici une checklist pour rendre une maison réellement pratique à vivre une fois votre prêt obtenu.
Les banques exigent des relevés de compte irréprochables sur une période minimale de 6 mois pour valider votre sérieux.
Visez un taux d’endettement sous les 35 %
La règle du HCSF est désormais une norme très rigide. Votre mensualité, assurance comprise, ne doit pas excéder le seuil de 35 %. C’est un plafond mathématique souvent infranchissable.
Pensez au nettoyage de vos petits crédits à la consommation. Soldez ces prêts avant de lancer votre projet immobilier principal. Cela libère immédiatement de la capacité d’endettement précieuse.
Enfin, surveillez votre reste à vivre. La banque calcule ce qu’il vous reste après le paiement du prêt. Ce montant doit vous permettre de vivre décemment sans aucun stress financier.
Quelles aides pouvez-vous mobiliser pour votre apport ?
Alors voilà, si votre épargne est à sec, certains dispositifs publics ou privés peuvent venir gonfler artificiellement votre apport personnel.
| Type d’aide | Description | Bénéfice |
|---|---|---|
| PTZ | Prêt sans intérêt de l’État | Considéré comme apport par les banques |
| Action Logement | Prêt pour salariés du privé | Taux réduit à 1 % |
| PAS | Prêt d’Accession Sociale | Garanties d’État renforcées |
| Épargne salariale | Déblocage anticipé du PEE | Source de cash immédiate |
Le prêt à taux zéro et le prêt action logement
Le PTZ est un véritable levier pour votre projet. Ce prêt sans intérêt est considéré comme de l’apport par certaines banques. Il réduit mécaniquement le coût de votre financement.
Sollicitez aussi Action Logement si vous travaillez dans le privé. Ce prêt à taux réduit est un coup de pouce non négligeable. Il s’adresse aux salariés d’entreprises de plus de dix personnes.
Il est possible d’additionner ces différents prêts aidés. Cela renforce considérablement la structure financière de votre dossier d’achat. Bref, c’est une stratégie gagnante pour convaincre votre banquier.
- Conditions de revenus pour le PTZ : plafonds selon la zone et la taille du foyer (ex: 64 000 € en zone A pour un couple).
- Zones géographiques éligibles : zones A bis, A, B1, B2 et C couvrant tout le territoire.
- Plafond du prêt Action Logement : montant maximum de 30 000 € à un taux fixe de 1 %.
Et si vous débloquiez votre épargne salariale
L’achat de votre résidence principale permet de sortir l’argent de votre PEE. C’est une source de cash immédiate et légale. Je vous conseille de vérifier vos avoirs dès maintenant.
Les sommes débloquées sont exonérées d’impôt sur le revenu. Seuls les prélèvements sociaux restent dus sur les gains réalisés. C’est un avantage fiscal majeur pour votre budget.
Anticipez la demande auprès de votre teneur de compte. Les fonds doivent être disponibles avant la signature chez le notaire. Ne faites pas l’erreur d’attendre le dernier moment.
Pensez aux subventions de vos collectivités locales
Certaines mairies proposent des chèques accession. Renseignez-vous directement auprès du service logement de votre future commune. Ces aides locales sont souvent méconnues mais très efficaces.
Des subventions spécifiques existent pour les primo-accédants. Ces montants varient selon les politiques locales et vos ressources. Contactez l’ADIL pour identifier chaque opportunité disponible dans votre secteur.
Le PSLA ou le BRS sont des pistes sérieuses. Ils permettent de dissocier le foncier du bâti pour réduire le prix. Vérifiez aussi comment savoir si un terrain est constructible pour sécuriser votre investissement.
Les astuces pour muscler votre dossier de financement
Mais au-delà des chiffres, la manière dont vous présentez votre projet peut faire basculer la décision du comité de crédit. Une préparation méticuleuse transforme une demande fragile en une opportunité solide pour votre banquier.
Ajouter un co-emprunteur pour rassurer le prêteur
Emprunter à deux est souvent le levier le plus puissant pour compenser l’absence d’épargne. En unissant vos forces, vous présentez un niveau de ressources globalement supérieur, ce qui réduit mécaniquement le risque perçu. Un couple stable inspire souvent plus confiance qu’un emprunteur seul. Cela démontre un projet de vie ancré et réfléchi, offrant ainsi une garantie supplémentaire de stabilité à l’établissement bancaire.
Pourquoi le courtier va vous sauver la mise
Le courtier possède une expertise fine du marché local. Il connaît précisément les banques qui acceptent encore de financer à 110 %. Vous évitez ainsi de perdre du temps inutilement.
- Accès à des conventions bancaires exclusives
- Optimisation de l’assurance emprunteur
- Accompagnement jusqu’à la signature
Ce professionnel dispose d’une force de négociation réelle. Il présente votre dossier sous son meilleur jour pour convaincre les décideurs. Son volume d’affaires lui donne un poids certain face aux banques.
C’est aussi un gain de temps précieux pour votre quotidien. Il gère les relances fastidieuses et optimise chaque pièce justificative. Vous vous concentrez alors uniquement sur la recherche de votre future maison.
Soigner la présentation de votre profil bancaire
La gestion de vos comptes doit être absolument exemplaire. Évitez tout découvert ou incident de paiement durant les six mois précédant votre demande. Une tenue de compte propre est le premier signe de votre sérieux.
Préparez ensuite une lettre de motivation percutante et personnalisée. Expliquez clairement la cohérence de votre achat immobilier avec votre parcours de vie. Montrez que votre démarche est mûrement réfléchie et méticuleuse.
Jouez la carte de la transparence totale avec votre interlocuteur. Ne cachez aucun crédit en cours ou situation financière particulière dans vos documents. La confiance mutuelle est la base indispensable de toute relation avec votre banquier.
Le coût réel de votre crédit sans apport personnel
Acheter sans apport est tout à fait possible, mais cela implique une facture finale plus salée que pour un dossier classique. Je vous explique comment cette absence de capital initial impacte votre portefeuille sur le long terme.
Un taux plus élevé c’est le prix à payer
La banque applique souvent une majoration pour compenser le risque. Votre taux d’intérêt sera supérieur à la moyenne du marché. C’est la contrepartie directe de votre manque d’épargne.
Le montant assuré est plus important car le capital emprunté est plus élevé. Cela pèse lourdement sur le coût total du crédit. Pensez à vérifier le TAEA pour comparer les offres.
Comparez le coût total sur 20 ou 25 ans. L’absence d’apport se paie cash sur la durée totale du remboursement. Les intérêts cumulés grimpent très vite avec un financement à 110%.
L’absence d’apport peut augmenter le coût total de votre crédit de plusieurs dizaines de milliers d’euros sur vingt ans. Les mensualités sont plus lourdes et la durée souvent allongée.
L’obligation de conserver une épargne de précaution
La banque refusera votre dossier si vous videz totalement vos comptes. Elle veut voir quelques milliers d’euros de côté pour les imprévus. C’est une preuve de gestion saine.
Visez trois à six mois de mensualités en réserve. Cela couvre une panne de chaudière ou une petite réparation urgente. C’est aussi utile si vous voulez savoir comment isoler un garage soi-même.
Devenir propriétaire sans un sou de côté est dangereux. Cette épargne résiduelle est votre filet de sécurité indispensable. Elle garantit votre sérénité face aux aléas de la vie quotidienne.
L’impact de la qualité du bien sur l’accord final
Une maison en ruine sera refusée sans apport personnel. La banque veut un bien facile à revendre en cas de pépin. La valeur de la garantie doit être solide.
La localisation garantit la valeur de la garantie bancaire. Un quartier recherché facilite grandement l’obtention d’un prêt à 110 %. L’emplacement reste le critère numéro un des prêteurs.
Parfois, la banque demande une estimation par un professionnel. Elle vérifie que le prix payé correspond bien à la réalité du marché. Cela protège aussi votre investissement contre une surévaluation.
Devenir propriétaire sans apport reste possible grâce au prêt à 110 % et aux aides comme le PTZ. En stabilisant votre situation professionnelle et en sollicitant un courtier, vous transformez ce projet ambitieux en réalité.
Préparez votre dossier dès maintenant pour emménager prochainement dans votre nouveau chez-vous.
