
En France, la réserve héréditaire sanctuarise entre 50% et 75% de votre patrimoine pour l’ensemble de vos descendants. Transmettre un bien immobilier à un seul héritier est possible, mais cette décision peut vite se transformer en casse-tête juridique si elle empiète sur la part minimale des autres.
Vous risquez alors de déclencher des tensions familiales durables ou une action en réduction au moment de la succession.
Alors, peut-on donner sa maison à un seul de ses enfants sans tout bloquer ?
Je vous aide à décrypter les solutions comme la quotité disponible ou la donation avec soulte pour sécuriser votre projet sereinement.
Peut-on donner sa maison à un seul de ses enfants sans tout bloquer ? 🏠
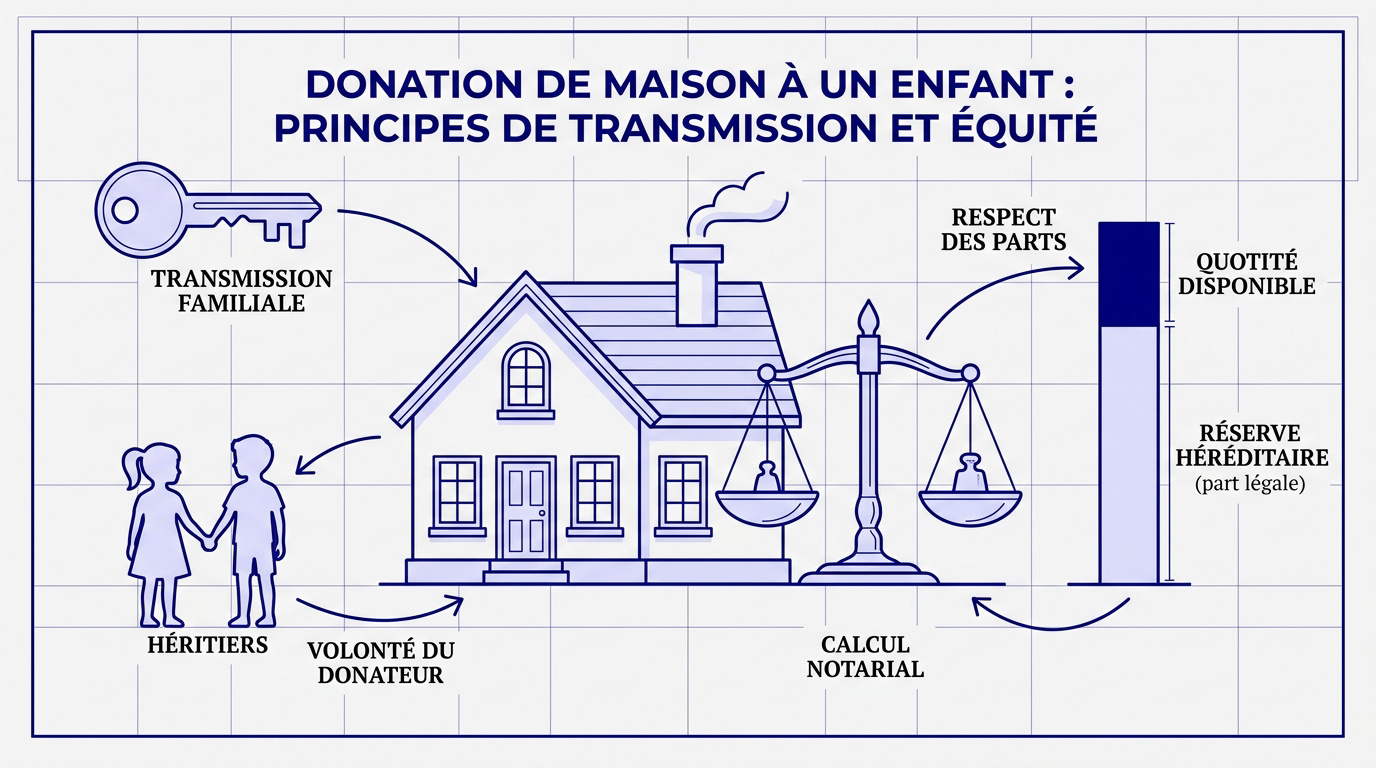
La loi française impose une réserve héréditaire variant de 50% à 75% du patrimoine selon le nombre d’enfants. Favoriser un héritier nécessite d’utiliser la quotité disponible via une donation hors part successorale, tout en respectant les parts minimales obligatoires.
Réserve héréditaire : Part minimale garantie aux enfants. Quotité disponible : Portion dont vous disposez librement.
Respecter la part minimale qui revient à chaque héritier
La réserve héréditaire dépend du nombre d’enfants. Elle est de moitié pour un enfant, deux tiers pour deux et trois quarts dès trois enfants.
La quotité disponible limite votre liberté. Elle permet de privilégier un enfant sans léser les autres. Le notaire valide ce calcul précis lors de l’acte.
Vérifiez votre exemple titre de propriété pour connaître vos droits. Anticiper ces chiffres évite les conflits. C’est une simple question de calcul.
Utiliser la quotité disponible pour avantager un proche
Cette transmission ne requiert pas l’accord de la fratrie. Vous utilisez votre part libre. C’est un acte unilatéral et parfaitement légal.
Garez-vous toutefois du dépassement du plafond. Si la réserve des autres est entamée, une action en réduction forcera le bénéficiaire à les indemniser financièrement.
La quotité disponible est l’unique levier juridique permettant de rompre l’égalité parfaite entre vos héritiers sans risquer une annulation de l’acte de transmission.
3 méthodes pour favoriser un enfant sans léser les autres ⚖️
Transmettre un bien immobilier à un seul de ses enfants est tout à fait possible. Mais pour que cette volonté ne se transforme pas en guerre familiale, vous devez choisir le bon outil juridique parmi ces trois options stratégiques.
Préférer la donation hors part pour le préciput
Il faut d’abord distinguer la donation simple de la donation hors part. La première constitue une avance sur héritage. La seconde s’ajoute à la part normale de l’enfant. C’est ce qu’on appelle techniquement le préciput.
Cette option évite le rapport civil lors de la succession. Le bien n’est pas réintégré fictivement dans le partage global. Cela protège efficacement l’avantage que vous consentez à l’enfant choisi.
Opter pour le préciput permet de donner un bonus immobilier à un enfant sans que cela ne réduise sa part dans le reste de votre succession.
Mettre en place une soulte pour dédommager la fratrie
Le mécanisme de la soulte est très efficace. L’enfant qui reçoit la maison verse une compensation d’argent aux autres. Cela rétablit immédiatement l’équilibre financier au sein de votre famille.
Ce versement sécurise le partage final de vos biens. Les autres héritiers reçoivent leur dû immédiatement ou au moment du décès. Cette méthode évite les rancœurs durables mais nécessite souvent un prêt.
- Maintien de l’équité
- Prévention des conflits
- Validation immédiate du partage
- Sécurité juridique totale
| Méthode | Impact part successorale | Date de valorisation |
|---|---|---|
| Donation hors part | S’ajoute à la part (bonus) | Jour du décès |
| Soulte | Équilibre par compensation | Jour du partage |
| Donation-partage | Répartition figée | Jour de l’acte |
Bloquer la valeur du bien avec la donation-partage
L’intérêt majeur est de figer la valeur au jour de l’acte. L’immobilier grimpe souvent avec le temps. La donation-partage arrête le compteur financier à une date précise.
Dans une donation classique, on réévalue le bien au jour du décès. Cela peut ruiner le bénéficiaire si le quartier a pris beaucoup de valeur. La donation-partage offre une paix durable.
Je vous suggère de regarder de plus près le cas d’une maison meulière et ses avantages pour comprendre comment la valorisation d’un bien spécifique peut évoluer.
Comment garder l’usage du bien tout en le transmettant ? 🔑
Pourtant, donner ne signifie pas forcément déménager, car des solutions juridiques permettent de transmettre les murs tout en conservant vos habitudes de vie.
Donner la nue-propriété en conservant l’usufruit
Le démembrement de propriété sépare les droits sur votre maison. Vous donnez les murs mais gardez le droit d’habiter ou de louer le bien. C’est l’usufruit viager. L’enfant ne devient plein propriétaire qu’à votre décès.
Cette option favorise une économie fiscale réelle. Les droits de mutation portent uniquement sur la valeur de la nue-propriété. Celle-ci dépend de votre âge selon un barème fiscal précis et officiel.
Il est utile de vérifier l’état technique avant l’acte. Un contrôle du vide sanitaire ou terre plein aide à fixer la valeur. Une fois que votre profil est bien structuré, tout devient limpide.
Combinez l’usufruit avec des clauses spécifiques comme l’inaliénabilité pour garder le contrôle total sur votre cadre de vie jusqu’au bout.
Insérer des clauses de protection dans l’acte notarié
La clause d’inaliénabilité protège votre patrimoine. Elle interdit à l’enfant de vendre ou d’hypothéquer la maison sans votre accord préalable. Cela garantit que le bien reste dans le giron familial pour longtemps.
Le droit de retour conventionnel est une sécurité majeure. Si l’enfant décède avant vous sans descendants, le bien revient directement dans votre patrimoine. Cela évite que la maison ne parte chez un conjoint étranger à la lignée.
Voici les options à discuter avec votre notaire :
- Clause d’inaliénabilité.
- Droit de retour conventionnel.
- Interdiction de mise en hypothèque.
- Obligation d’entretien par le donataire.
Quels sont les frais et les risques de cette décision ? 💸
Alors, avant de signer chez le notaire, vous devez mesurer l’impact financier immédiat et les menaces juridiques qui pèsent sur cette transmission préférentielle.
Anticiper l’action en réduction des héritiers réservataires
Alertez sur le risque de contestation. Si la valeur du bien dépasse votre quotité disponible, les autres enfants peuvent agir. Ils demanderont leur part en justice après votre décès. C’est l’action en réduction.
Le bénéficiaire ne perd pas la maison, mais il doit payer une soulte compensatoire. Il faut donc prévoir cette liquidité pour l’avenir. Cela évite de devoir vendre le bien précipitamment.
Réfléchissez bien à la gestion du bien reçu pour éviter les tensions. Anticiper ces compensations protège l’entente familiale. Bref, restez vigilant sur l’équilibre successoral.
Prévoir le budget pour le notaire et le fisc
Listez les frais obligatoires. Vous aurez les taxes de publicité foncière et les émoluments du notaire. Ces frais sont calculés sur la valeur vénale réelle du bien immobilier.
Rappelez le cycle des abattements fiscaux. Chaque parent peut donner 100 000 euros par enfant tous les 15 ans sans impôts. Anticiper permet de multiplier ces cadeaux fiscaux sur le long terme.
| Type de frais | Base de calcul | Estimation ou Taux | Qui paie ? |
|---|---|---|---|
| Émoluments notaire | Valeur du bien | Barème réglementé | Donataire |
| Taxe publicité foncière | Valeur du bien | 0,60 % | Donataire |
| Droits de donation | Net après abattement | 5 % à 45 % | Donataire |
| Frais d’assiette | Abattement 100k€ | 15 ans | Donataire |
Transmettre votre bien immobilier à un seul enfant est possible en utilisant la quotité disponible pour protéger vos proches sans léser la fratrie. Prenez rendez-vous avec un notaire pour équilibrer les parts grâce à une soulte ou une donation-partage. Sécurisez dès maintenant votre héritage pour garantir une harmonie familiale durable.
FAQ
Est-il possible de transmettre ma maison à un seul de mes enfants ?
Oui, vous avez tout à fait le droit de donner votre bien immobilier à un seul de vos enfants. C’est une démarche parfaitement légale qui vous permet de privilégier l’un de vos proches pour diverses raisons personnelles ou familiales.
Cependant, vous devez rester vigilant car la loi française protège strictement les autres héritiers. Vous ne pouvez pas déshériter totalement vos autres enfants, car ils bénéficient d’une réserve héréditaire, une part minimale du patrimoine qui leur revient obligatoirement.
Comment puis-je favoriser un enfant sans créer de conflit avec les autres ?
Pour avantager un enfant sans léser sa fratrie, vous pouvez utiliser la donation hors part successorale. Cette méthode permet d’imputer le bien sur votre quotité disponible, c’est-à-dire la part de vos biens que vous pouvez distribuer librement sans toucher à la réserve des autres.
Une autre solution très efficace est la donation avec soulte. Dans ce cas, l’enfant qui reçoit la maison verse une compensation financière à ses frères et sœurs. Cela permet de maintenir un équilibre financier immédiat et d’éviter les rancœurs lors du règlement final de la succession.
Quels sont les risques si la donation dépasse la part autorisée ?
Si la valeur de la maison donnée est supérieure à votre quotité disponible, les autres enfants peuvent lancer une action en réduction après votre décès. Ils demandent alors en justice que leur part minimale soit respectée, ce qui peut obliger le bénéficiaire à les indemniser financièrement.
Pour éviter ce scénario, je vous conseille de réaliser une donation-partage. Ce mécanisme permet de figer la valeur des biens au jour de l’acte notarié, ce qui protège l’enfant bénéficiaire contre une hausse future des prix de l’immobilier qui pourrait déséquilibrer le partage.
Puis-je continuer à habiter dans la maison après l’avoir donnée ?
Absolument, vous pouvez opter pour une donation avec réserve d’usufruit. Vous transmettez la nue-propriété des murs à votre enfant, mais vous conservez le droit d’y vivre ou même de louer le bien pour en percevoir les loyers jusqu’à la fin de votre vie.
Cette option est très intéressante fiscalement car les droits de donation ne sont calculés que sur la valeur de la nue-propriété, et non sur la pleine propriété. C’est un excellent moyen de préparer l’avenir tout en gardant votre confort et vos habitudes au quotidien.
Quels sont les frais à prévoir lors d’une telle donation ?
La transmission d’un bien immobilier entraîne des frais de notaire, des taxes de publicité foncière et parfois des droits de donation. Le calcul dépend de la valeur du bien et de votre lien de parenté, mais sachez que vous bénéficiez d’un abattement de 100 000 € par enfant tous les 15 ans.
Je vous recommande vivement de consulter un notaire pour établir un budget précis. Anticiper ces coûts vous permet d’optimiser votre fiscalité et de sécuriser juridiquement l’acte pour qu’il soit incontestable par la suite.
